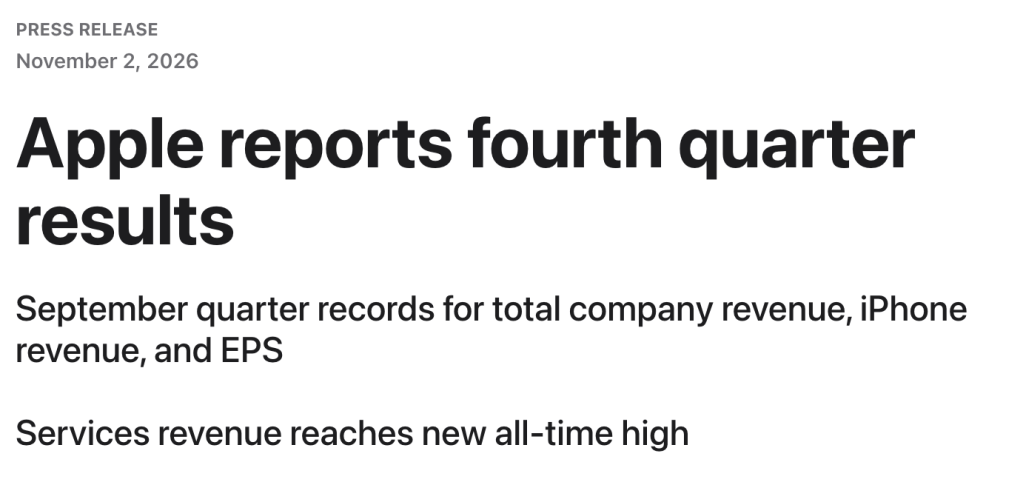
El fabricante del iPhone cierra el mejor año de su historia y supera lo esperado en ventas y beneficio, pero anuncia para Navidad un margen por debajo de lo que esperaba el mercado y unos servicios que crecen menos que nunca en cuatro años: venderá más y ganará lo mismo. MOAT 4,25.
Hay resultados que se castigan por el pasado y resultados que se castigan por el futuro. Los de Apple son del segundo tipo. Su último trimestre fue mejor de lo que esperaban los analistas en casi todo. El problema llegó después, cuando la empresa explicó cuánto le va a costar fabricar sus próximos iPhone.
Apple publicó sus resultados del cuarto trimestre de su año fiscal el 2 de noviembre, tras el cierre de Wall Street. Su acción, que ya había perdido un 2% en la sesión, cayó un 2,8% más en las operaciones posteriores, hasta unos 329 dólares.
Los números del trimestre
Según los estados financieros publicados por la propia compañía, entre julio y septiembre:
- Ingresos de 114.477 millones de dólares, un 12% más, récord para un trimestre de septiembre.
- iPhone, +17,5%, hasta 57.583 millones; Mac, +24%.
- Servicios (App Store, iCloud, suscripciones), +9,8%, hasta 31.573 millones.
- Margen bruto del 47,9%, con cerca de un punto a favor por devoluciones de aranceles.
- Beneficio por acción de 2,10 dólares, un 14% más.
Y el año completo: 478.834 millones de ingresos (+15%), el mayor de su historia, y 136.056 millones de caja libre, un 38% más.
Fíjate en el contraste: un año récord y, aun así, la acción cae. La respuesta no está en estas cifras, sino en las del trimestre que viene.
Por qué cae la acción: el precio de la memoria
El motivo principal es el margen. Apple prevé para su trimestre de Navidad un margen bruto de entre el 45% y el 46%, frente al 48,2% de hace un año. Según la CNBC, que cita datos de LSEG, los analistas esperaban un 46,3%. La causa la explicó la propia empresa en la llamada: el precio de los chips de memoria, que su director ejecutivo, John Ternus, calificó de «sin precedentes», y que subirá todavía más.
Por eso la guía de ventas no basta. Apple espera vender entre un 7% y un 10% más, por encima del 6,1% que esperaba el mercado. Pero si cruzamos esa cifra con el margen y con unos gastos que suben entre un 11% y un 13%, el beneficio operativo del trimestre más grande del año quedaría entre un 5% menos y un 3% más, según nuestros cálculos. Dicho de forma simple: venderá más y ganará lo mismo.
El segundo motivo son los servicios. Es el negocio de mayor margen de Apple, cerca del 76%, y crece cada vez menos: +16% entre enero y marzo, +12% entre abril y junio y +9,8% ahora, el ritmo más bajo desde 2022, según la CNBC. Para Navidad, la empresa prevé entre un 8% y un 9%. Su director financiero, Kevan Parekh, atribuye unos 4 puntos a la divisa, y menciona también los cambios en el App Store y un viento en contra de «licencias de terceros» que no detalló.
El tercero son dos productos que se quedan cortos. El iPad vendió 6.230 millones, un 10% menos, frente a unos 6.700 esperados; los relojes, auriculares y accesorios, 8.300 millones, frente a unos 9.060. Apple culpó al iPad de problemas de suministro.
Y un detalle que matiza el trimestre: sin las devoluciones de aranceles, el margen bruto habría sido del 46,9%, por debajo del 47,2% de hace un año. El récord tenía ayuda.
Lo que sí funciona: la máquina sigue intacta
Aquí está la otra mitad, y es importante. Apple subió precios en el Mac y el iPad en junio, y en el iPhone en septiembre, «a regañadientes», según la empresa, para compensar la memoria. Aun así, vendió un 17,5% más de iPhone y un 24% más de Mac. Eso es poder de fijación de precios: subir el precio y vender más.
La base de dispositivos activos supera los 2.500 millones y marca un máximo en todas las categorías y regiones. Las suscripciones de pago superan los 1.500 millones. China, que durante años fue su problema, creció un 28% en el ejercicio.
Y la caja: Apple convirtió en caja libre el 103% de su beneficio y devolvió 102.000 millones a sus accionistas en recompras y dividendos.
La distinción importante es esta: la memoria encarece lo que Apple fabrica, pero no reduce lo que Apple vende.
Un detalle que la propia empresa no destaca
Durante años, Apple tuvo un objetivo de caja público: llegar a «caja neta neutral», es decir, devolver a los accionistas toda la caja que le sobraba hasta quedarse sin caja neta. En la llamada, el director financiero anunció que deja de usar ese objetivo. A partir de ahora, la caja y la deuda se evaluarán por separado.
El cambio se ve en las cuentas. Este año, Apple devolvió el 75% de su caja libre, frente al 107% del año anterior. Su caja neta ha subido de 33.763 a 56.824 millones. Y sus activos intangibles casi se han duplicado en el año, hasta 20.278 millones, sin que la empresa haya explicado todavía qué ha comprado o licenciado.
No es una mala noticia por sí misma: puede ser prudencia ante el coste de la memoria o preparación para invertir en inteligencia artificial. Pero es un cambio en la regla que más confianza daba a sus accionistas, y no ha venido con otra regla que lo sustituya.
La otra cara honesta
- Año récord: ingresos +15%, beneficio por acción +20%, caja libre +38%.
- Poder de precio demostrado: sube precios y vende más unidades.
- Balance de hierro: caja neta de casi 57.000 millones y deuda bajando.
- Demanda por encima de la oferta: el iPhone Duo, que la empresa presenta como el iPhone más transformador desde el original, tiene la producción limitada y Apple no sabe decir cuándo alcanzará a la demanda.
Nuestra valoración del MOAT: 4,25 / 5,00
En nuestro marco de 18 criterios inspirado en Terry Smith, Apple obtiene 4,25, frente al 4,19 del trimestre anterior. El cambio no viene del trimestre, sino de comparar la nota con la de otras grandes tecnológicas con el mismo criterio. Sus puntos más fuertes son la rentabilidad sobre el capital, la conversión de beneficio en caja y la marca. El más débil es la resiliencia ante la inteligencia artificial: Apple es dueña del dispositivo, pero no de los modelos, y alquila parte del cómputo que necesita.
La lección para llevarte
Una empresa puede batir todas las cifras del trimestre y caer igual, porque el mercado no compra el trimestre pasado, compra el siguiente. Cuando una empresa con poder de precio avisa de que un coste sube más rápido de lo que puede trasladar al cliente, la pregunta no es si el negocio sigue siendo bueno, sino cuánto dura la presión. Un coste que sube suele ser temporal; un cliente que se va, casi nunca.
En Apple, la respuesta la darán dos cifras: si el margen bruto se mantiene por encima del 45% en los dos próximos trimestres y si los servicios vuelven a acercarse al 10%.
Datos de contexto
A modo de reflexión educativa —nunca como recomendación—, algunas referencias:
- MOAT (marco propio): 4,25 / 5,00
- Ingresos del año: +15%; del trimestre: +12%
- Servicios: +9,8%, con una guía de 8–9%
- Margen bruto previsto para Navidad: 45–46%
- Caja libre del año: 136.056 millones
- A vigilar: el margen bruto y el coste de la memoria
Lo que hay que mirar a finales de enero, con el trimestre de Navidad: si el margen bruto queda dentro de su guía, si los servicios crecen al menos un 8% y si Apple publica una nueva regla para su caja.
Este contenido es exclusivamente educativo e informativo. No constituye recomendación de compra o venta ni asesoramiento financiero. Las cifras de valoración son estimaciones analíticas con fines educativos. Los datos proceden de los estados financieros y la nota de prensa publicados por la compañía el 2 de noviembre de 2026, que no están auditados, y de la llamada de resultados en la versión publicada por la prensa financiera. Las expectativas de los analistas y la caída de la acción tras el cierre proceden de la prensa financiera. El beneficio operativo implícito en la guía es un cálculo propio a partir de las cifras publicadas. Invertir en renta variable implica riesgos elevados, incluida la pérdida de capital. Cada inversor debe realizar su propio análisis.


Deja una respuesta