El primer FIBRA del Perú cerró la mayor compra de su historia y anuncia una utilidad récord, pero dos tercios de esa cifra vienen de vender un inmueble, la mitad de lo que reparte desde hace un año no es renta, el margen cae por cuarto trimestre.
FIBRA Prime —el primer fideicomiso de inversión en renta inmobiliaria del Perú, que alquila oficinas, almacenes y locales en Lima y reparte al menos el 90% de su utilidad— publicó su reporte del tercer trimestre el 30 de octubre. Es un buen caso para practicarla.
Los números del trimestre
Según el reporte de resultados del propio fideicomiso (páginas 4 y 10), en el trimestre cerrado el 30 de septiembre:
- Rentas de 5,19 millones de dólares, un 22,1% más que un año antes, pero un 5,6% menos que en el trimestre anterior.
- EBITDA —el beneficio operativo antes de intereses— de 3,21 millones, un 13,8% más, con un margen que baja del 66,4% al 61,8%.
- Utilidad neta distribuible —la cifra regulatoria sobre la que se calcula el reparto— de 5,82 millones, un 223% más. Es preliminar.
- Compra del Parque Logístico Lima Sur por 145 millones, cerrada el 28 de septiembre. Los activos bajo gestión pasan a 400 millones.
Una utilidad que se triplica cuando las rentas suben un 22%. Algo no encaja.
El problema: la utilidad que viene de vender inmuebles
La pista está en la página 10: la utilidad distribuible equivale al 112% de las rentas. Ningún alquiler deja más de lo que cobra. La diferencia es la venta del Centro Logístico Chorrillos, firmada el 18 de septiembre, por unos 83 millones de soles —cerca de 24 millones de dólares— (páginas 14 y 17).
Si quitamos esa venta y tomamos lo que deja el alquiler —el EBITDA menos los intereses, una aproximación que en los trimestres sin ventas coincide con la cifra publicada a un 5% de diferencia—, quedan 1,97 millones (cálculo propio). Eso significa que unos 3,85 millones, el 66% de la utilidad del trimestre, no se repetirán.
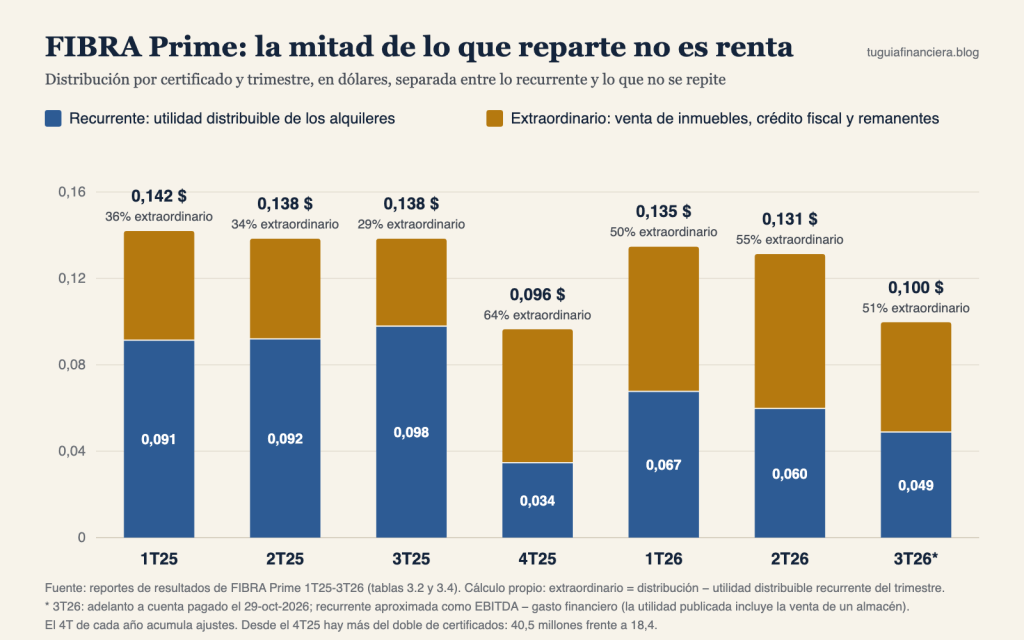
Y no es la primera vez. Antes, el dinero de las ventas se repartió aparte, como «excedente de caja» (página 11). El gráfico separa cada reparto por certificado:
- En 2025, entre el 29% y el 36% de cada reparto fue extraordinario: venta de inmuebles, crédito fiscal y remanentes.
- En 2026, ya es la mitad o más: 50%, 55% y 51%.
- La parte recurrente por certificado ha bajado de 0,098 dólares en el tercer trimestre de 2025 a 0,049 en este, un 52% menos (cálculo propio).
Fíjate en el contraste: el titular dice +223%, y quien tenía un certificado hace un año hoy recibe por él la mitad de renta recurrente.
La dilución: más certificados que inmuebles
¿Por qué cae tanto si las rentas suben? Porque los certificados crecieron más: de 18,4 a 40,5 millones en un año, un 120% más (página 33). Por certificado, las rentas caen un 44%.
Y viene más. La sexta colocación ofrecía hasta 69,3 millones de dólares a 6,65 dólares: unos 10,4 millones de certificados nuevos, otro 26%. Ese precio está un 8% por debajo del valor patrimonial publicado, 7,23 dólares (página 32): emitir por debajo del valor reparte el patrimonio entre más manos.
El EBITDA que se encoge
El margen EBITDA lleva cuatro trimestres a la baja: 66,4%, 65%, 63,1% y 61,8%. Los gastos de administración suben un 71% (página 10); el reporte lo atribuye a una «concentración temporal» de comisiones y asesorías.
Por certificado, el retroceso es mayor: el EBITDA pasa de 0,153 a 0,079 dólares, un 48% menos (cálculo propio). Y el gasto financiero sube un 32% antes de que lleguen las rentas de Lima Sur, que se pagó con un préstamo puente de 85 millones.
Lo que sí mejoró: Lima Sur (y por qué no es lo mismo)
Lima Sur es un buen activo: 122.534 metros cuadrados, 100% ocupado, con contratos corporativos largos (páginas 2 y 21). Y con una condición poco habitual: 60 de los 145 millones se pagan a 12 y 24 meses, sin intereses.
Con las rentas contractuales vigentes, estimamos que puede llevar la utilidad recurrente a 0,07-0,09 dólares por certificado y trimestre (cálculo propio). Es una mejora real frente a los 0,049 de hoy, pero con fecha de caducidad: al pagar los 60 millones, con deuda o con más certificados, vuelve hacia los 0,07. En ningún escenario recupera los 0,10 de 2025.
La calidad del negocio
- No hay barrera de entrada. Otro fondo puede comprar oficinas o construir almacenes en Lima: gana la renta de mercado, no una protegida.
- Gestión externa. La administradora, Grupo Coril, cobra por gestionar y por comprar: su ingreso crece con el tamaño, no con la renta por certificado.
- Oficinas con vacíos. Son el 77% de las rentas, al 89% de ocupación. Tres edificios de 36,6 millones están ocupados entre el 8% y el 36% (página 31), y un tercio de sus rentas viene de centros de atención telefónica (Call Centers), muy expuestos a la automatización.
- Crece emitiendo. Al repartir el 90%, no puede financiarse con lo que gana.
Un detalle que el propio reporte no cuadra
Las cifras pasadas cambian de un reporte a otro sin explicación. Las rentas del tercer trimestre de 2025 se publicaron con 4,12 millones y hoy se comparan con 4,25; el primer trimestre de 2026 lleva tres cifras en tres reportes: 5,62, 5,76 y 5,68. Y el titular de la utilidad no separa la venta.
La otra cara honesta
- Ocupación del 95,9% y el 75% de los ingresos en dólares, frente al 64% de junio.
- Cumplió lo que prometió: invirtió la caja ociosa del segundo trimestre y cerró Lima Sur.
- Más partícipes: de 1.861 a 2.229 en un trimestre, con negociación todos los días (página 2).
Nuestra valoración
- Por la renta: entre 0,27 y 0,35 dólares recurrentes por certificado al año, exigiendo un 9-11% por riesgo país, iliquidez y gestión externa → 2,45-3,83 dólares.
- Por el patrimonio: los 7,23 dólares publicados, con un descuento del 25-40% por tasación y gestión externa → 4,34-5,42 dólares.
- Por las rentas netas a precio de mercado: cap rate del 8,5-9%, más la caja y menos todas las deudas, incluido el pago aplazado → 3,70-4,17 dólares.
- Precio objetivo: 4,00 dólares por certificado (rango de 2,50 a 5,40), un 41% por debajo de los 6,81 del mercado. Baja desde los 4,20 de septiembre porque la deuda nueva pesa más que lo que aporta Lima Sur. Si la utilidad recurrente superara con claridad los 0,09 dólares trimestrales sin ventas, subiría.
La lección para llevarte
Un reparto alto no es una renta alta. Separa siempre lo que viene de operar de lo que viene de vender: lo primero se repite; lo segundo paga una vez y deja menos activos. Y si además crece emitiendo, haz la cuenta por unidad.
FIBRA Prime tiene buenos inmuebles, un parque logístico de primer nivel y cada vez más partícipes. Pero, por certificado, la renta que se repite es la mitad que hace un año, y el reparto se ha sostenido vendiendo.
Datos de contexto
A modo de reflexión educativa —nunca como recomendación—, algunas referencias:
- Utilidad distribuible recurrente por certificado: 0,049 dólares, un 52% menos (la publicada, 0,144)
- Parte extraordinaria de lo repartido en 2026: la mitad o más en cada trimestre
- Margen EBITDA: 61,8%, cuarto trimestre a la baja
- Certificados: +120% en un año, y hasta un 26% más con la sexta colocación
- A vigilar: la utilidad por certificado sin ventas de inmuebles, no el total
En los próximos reportes: cuántos certificados se colocaron, cómo se refinancia el puente y, sobre todo, si la utilidad recurrente por certificado, ya con Lima Sur, se acerca a los 0,09 dólares sin vender nada.
Fuentes
- FIBRA Prime, Reporte de Resultados 3T26, 30 de octubre de 2026. Páginas citadas: carta del gerente (2-3), hechos destacados (4), portafolio (5-8), resultados y estructura de capital (9-10), distribuciones históricas (11), estados financieros (13-14), hechos de importancia (15-17), Lima Sur (21), portafolio por inmueble (31) y certificados (32-33).
- FIBRA Prime, Reporte de Resultados 2T26, y reportes 1T25-1T26: series de rentas, EBITDA, utilidad distribuible y repartos.
- Revista Economía, FIBRA Prime avanza en la adquisición del Parque Logístico Lima Sur: monto y precio de la sexta colocación.
Este contenido es exclusivamente educativo e informativo. No constituye recomendación de compra, venta ni suscripción, ni asesoramiento financiero. Las cifras proceden del reporte de resultados del tercer trimestre de 2026 publicado por FIBRA Prime el 30 de octubre de 2026 y de sus reportes anteriores; la utilidad distribuible del trimestre es preliminar. La utilidad recurrente, las cifras por certificado, la parte extraordinaria de los repartos, el efecto estimado de Lima Sur y la valoración son cálculos propios a partir de esas cifras. El precio objetivo es una estimación analítica con fines educativos, basada en supuestos propios de rentabilidad exigida y descuento, y no constituye una recomendación. Invertir en vehículos inmobiliarios de mercados emergentes implica riesgos elevados, incluidos los de liquidez, refinanciación y pérdida de capital. Cada inversor debe realizar su propio análisis.


Deja una respuesta